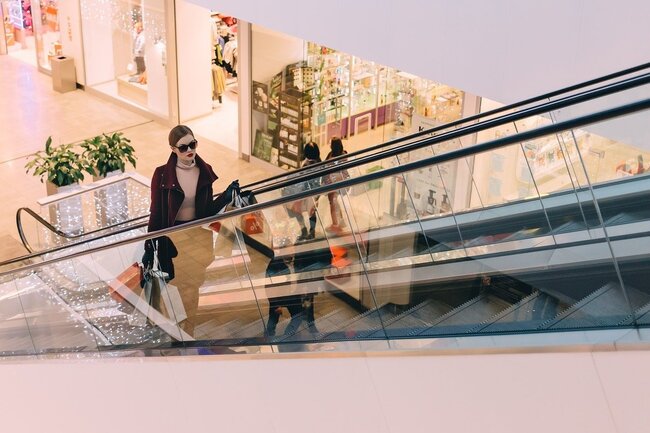
По данным Focus Technologies, в январе—сентябре 2026 года Mall Index (число посетителей на 1 тыс. кв. м торговых площадей) в России уменьшился на 2,8% в годовом выражении.
В крупных городах снижение оказалось более заметным: в Москве посещаемость ТЦ за три квартала снизилась на 2,9% по сравнению с прошлым годом, в Санкт‑Петербурге — на 4,1%. Аналитики Strategy Partners зафиксировали, что в ключевых московских торговых центрах за январь—сентябрь 2026 года число визитов сократилось на 9% год к году, а совокупные траты покупателей упали на 5%. В Ассоциации торговой недвижимости и экспертов ритейла (АТЭР) оценивают общее снижение трафика по торговым центрам страны в диапазоне 3–5% год к году.
Сопредседатель АТЭР Павел Люлин поясняет спад трафика тем, что покупатели стали рациональнее подходить к расходам: они внимательнее отслеживают траты, реже идут на импульсивные покупки, чаще сравнивают цены и откладывают покупки на потом. К этому добавляются проблемы с персоналом. По словам руководителя департамента развития проектов RealJet Романа Кокорева, нехватка продавцов или желание собственников снизить издержки приводит к тому, что часть магазинов и точек общепита работает нерегулярно и не всегда соблюдает расписание ТЦ, пишет "Коммерсант".
В Focus Technologies отмечают, что самое значительное падение посещаемости в рамках рассматриваемых трёх кварталов пришлось на июнь—июль: тогда трафик в торговых центрах страны был ниже показателей прошлого года на 4,7–5%. В августе разрыв сократился до 1,8%, а в сентябре составил 2,4%. Эксперт в управлении активами Марина Толстошеева не исключает, что летом на ситуацию дополнительно повлиял топливный кризис — часть потребителей, вероятно, ограничила использование автомобилей и отказывалась от поездок без острой необходимости.
Дополнительно эксперты отмечают несколько сопутствующих трендов. Во‑первых, доля онлайн‑продаж и гибридных форматов родолжает расти, что частично перераспределяет потоки в пользу зон самовывоза и локальных пунктов выдачи при ТЦ. Во‑вторых, меняется микс арендаторов: спрос увеличивается на сервисные и развлекательные форматы, а традиционные фэшн‑операторы чаще пересматривают форматы и площади магазинов.
Аналитики также указывают на давление на доходы владельцев торговых центров: при снижении трафика растёт необходимость предоставления арендных каникул, маркетинговых скидок и стимулирующих пакетов для арендаторов, что снижает эффективность доходности объектов. В некоторых регионах наблюдается незначительный рост уровня вакантных площадей и активизация переговоров по переформатированию пустующих павильонов под коворкинги, фитнес‑центры, склады последней мили и pop‑up проекты.


