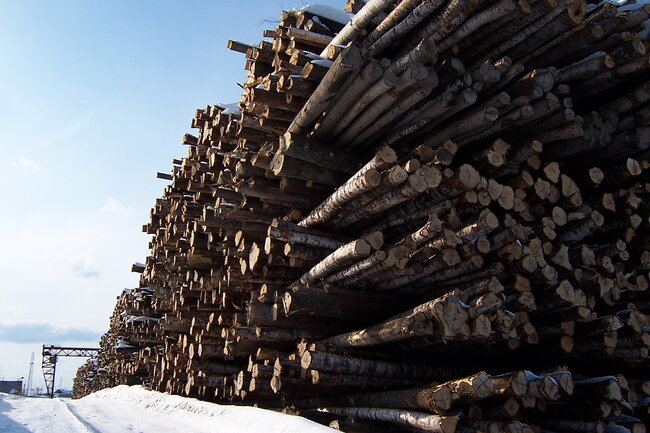
По данным Рослесхоза, за первые три квартала 2026 года экспорт российских пиломатериалов сократился на 18% по сравнению с аналогичным периодом прошлого года и составил 14,4 миллиона кубометров.
На Китай приходятся 54% от общего объёма экспорта — примерно 7,8 миллиона кубометров, пишут "Ведомости". Среди других значимых импортеров — страны бывшего СССР, в частности Узбекистан, Казахстан, Киргизия и Таджикистан.
Российская древесина в этот период поставлялась в 38 стран. Большая часть экспорта — около 95% — представлена хвойными пиломатериалами. Далее идут изделия из берёзы, липы и дуба.
Коммерческий директор группы компаний «ВЛП» Анатолий Щербаков отметил, что падение экспортных продаж объясняется укреплением рубля: при нынешних затратах на логистику экспортные поставки едва остаются рентабельными. В таких условиях внутренний рынок выглядел предпочтительнее, однако его масштаб ограничен.
По словам менеджера, в компании не ждут улучшения ситуации до конца года. Дополнительной проблемой стала фактическая приостановка погрузок в южных портах из‑за угроз безопасности судоходства в Чёрном море. Из‑за этого направление на северо‑запад по железной дороге оказалось перегружено товарами с более высоким приоритетом, и для пиломатериалов остаётся мало места.
Консультант WhatWood Игорь Новоселов подчёркивает, что мировые рынки переживают сложный период уже несколько лет. Китай, в частности, сокращает закупки у России в среднем на 7–10% ежегодно последние шесть лет, что, как добавляет гендиректор аналитической компании Lesprom Network Алексей Богатырев, связано со стагнацией строительного сектора в КНР.
14,4 млн кубометров за три квартала 2026 года при уменьшении на 18% соответствует примерно 17,6 млн кубометров за тот же период 2025 года. Это падение подчёркивает не только снижение спроса, но и проблему маржинальности экспорта при укреплённом рубле и росте транспортных расходов.
Аналитики и отраслевые участники называют ряд мер, которые могли бы частично смягчить удар по отрасли:
- диверсфикация рынков сбыта — активная работа по выходу на Южную и Юго‑Восточную Азию, Индию, страны Африки и Латинской Америки;
- переориентация на глубинную переработку — развитие производства фанеры, МДФ, клееного бруса, мебели и композитных материалов с более высокой добавленной стоимостью;
- инвестиции в логистику — расширение пропускной способности северных и балтийских портов, модернизация ж/д путей и терминальной инфраструктуры, продвижение мультимодальных схем доставки;
- финансовая поддержка и хеджирование валютных рисков — льготные кредиты на модернизацию, субсидии на экспортную логистику, использование средств хеджирования для защиты от волатильности курса;
- сертификация и повышение качества — продвижение сертифицированной по международным стандартам продукции (например, FSC) для доступа к премиальным рынкам и улучшения цены.