Высокий уровень ключевой ставки, устанавливаемой Банком России, по мнению регулятора — оправдан.
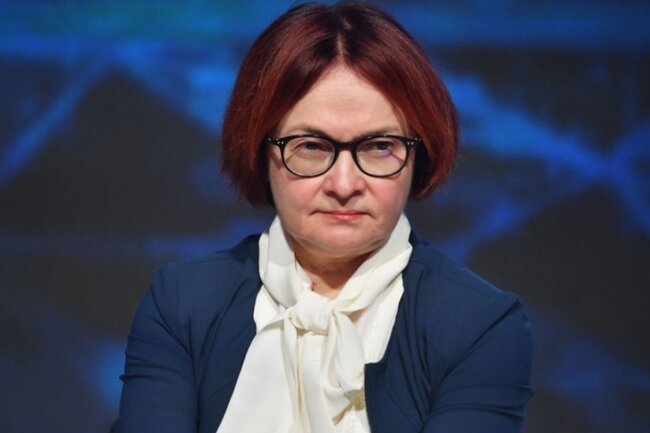
С таким заявлением в четверг в Госдуме выступила председатель Центробанка Эльвира Набиуллина.
«Ключевая ставка остаётся высокой уже три года и будет оставаться таковой ещё некоторое время. Я убеждена: это оправдано с точки зрения интересов экономики, населения и бизнеса», — сказала она (цитата по РИА Новости).
Глава Банка России подчеркнула, что сейчас приходится переживать «болезненный период», вариантов у регулятора немного, и при этом приоритетом остаётся «наша общая цель» — повышение уровня благосостояния граждан.
23 октября совет директоров Центробанка оставил ключевую ставку на уровне 14% годовых. Это стало второй подряд паузой в цикле снижения процентных ставок. Решение октября было мотивировано продолжающимся повышенным ценовым давлением и высокими инфляционными ожиданиями.
Финансовый директор Сбербанка Тарас Скворцов сообщил 12 ноября, что в кредитной организации рассчитывают на замедление инфляции в 2027 году с её последующей стабилизацией около целевого ориентира регулятора примерно в 2028–2029 годах (около 4%).
Высокая ключевая ставка — инструмент монетарной политики, который центральный банк использует для сдерживания инфляции и закрепления инфляционных ожиданий. Поддержание ставки на повышенном уровне повышает стоимость кредитов, что сдерживает рост спроса в экономике, и одновременно делает вклады и другие процентные доходы более привлекательными для сберегателей.
Какие последствия это даёт для населения и бизнеса:
- Для заемщиков: повышение стоимости ипотек и потребительских кредитов, возможное снижение активности на рынке жилья и потребления.
- Для вкладчиков: более высокие ставки по депозитам и краткосрочным инструментам, что повышает доходность сбережений.
- Для бизнеса: удорожание рефинансирования и инвестиций, что может откладывать проекты с большой зависимостью от заёмных средств; одновременно усиливается давление на компании с высокой долговой нагрузкой.
- Для финансового сектора: изменение маржинальности банков, возможные сдвиги в структуре кредитного портфеля и спроса на разные продукты.