НБКИ сообщил о росте среднего размера кредитов в торговых точках на 3,4% к июлю. Наибольшие суммы указаны для Москвы и Санкт-Петербурга.
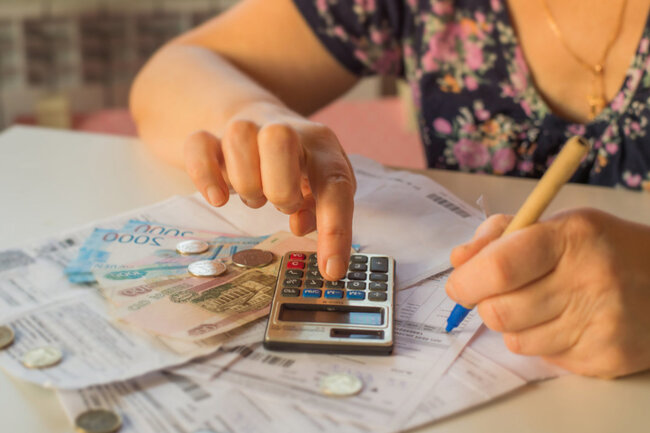
По итогам августа в России зафиксировано увеличение среднего объема потребительских (POS) кредитов на 3,4% по сравнению с предыдущим месяцем. Такие данные предоставило Национальное бюро кредитных историй (НБКИ), с которыми ознакомилась «Лента.ру».
Средний размер кредитов подобного типа на внутреннем рынке в последний летний месяц составил 72,6 тысячи рублей, сообщили аналитики. Для сравнения, в июле этот показатель был равен 70,2 тысячи рублей. Таким образом, наблюдается рост на 2,4 тысячи в среднем за месяц.
Максимальные средние суммы потребительских кредитов были зафиксированы в крупнейших городах и областях страны. В Москве этот показатель достиг 94,9 тысячи рублей, в Санкт-Петербурге — 89,8 тысячи рублей, в Московской и Ленинградской областях — 85,7 и 84 тысячи рублей соответственно. Самый стремительный рост отмечен в Ленинградской и Белгородской областях (увеличение на 13,7% и 9,7%), а также в Приморском крае (рост на 6,9%).
Несмотря на значительный прирост среднего размера таких займов, число одобренных заявок продолжает оставаться невысоким, отметил директор по маркетингу НБКИ Алексей Волков. По его словам, это связано с ужесточением регуляторных мер со стороны Центробанка, в результате чего банки стали тщательнее проверять кредитные заявки. В таких условиях шансы на получение кредита для россиян с высокой долговой нагрузкой существенно снижаются, подчеркнул Волков.
В текущих условиях внутреннего рынка, специалисты ВТБ отмечают, что не стоит ожидать быстрого роста объема кредитования в России. Полная стоимость займов будет оставаться на очень высоком уровне длительное время, несмотря на постепенное снижение ключевой ставки, считают эксперты финансовой организации. В связи с этим гражданам рекомендовано по возможности избегать оформления новых кредитов.
Эксперты также обращают внимание на важность ответственного подхода к финансовому планированию в условиях нестабильной экономической ситуации. Рекомендуется тщательно оценивать свои финансовые возможности перед оформлением кредита, учитывать все возможные риски и выбирать предложения с наиболее выгодными условиями. Для снижения нагрузки на семейный бюджет специалисты советуют рассмотреть возможность реструктуризации существующих кредитов или использования программ рефинансирования, если это возможно.
Кроме того, согласно данным НБКИ, наблюдается тенденция к увеличению среднего срока кредитов, что косвенно свидетельствует о стремлении заемщиков снизить ежемесячные выплаты, распределяя долг на более длительный период. Однако это приводит к увеличению общей переплаты по кредиту. В условиях высокой инфляции и роста стоимости жизни важно учитывать подобные факторы при принятии решения о займе.